هل تبحث عن أفضل خيار لتمويل منزلك الجديد؟ في المملكة العربية السعودية، تواجه العديد من العائلات حيرة الاختيار بين التمويل العقاري المدعوم والشراء النقدي.
في هذا المقال، سنقدم لك مقارنة شاملة بين الخيارين، مساعدينك على اتخاذ القرار الأمثل لعائلتك.
كشركة رائدة في مجال المقاولات، القمة للمقاولات العامة تقدم لك النصيحة الأمينة لاختيار التمويل المناسب.
يتطور سوق التمويل العقاري في السعودية بسرعة لتلبية احتياجات المواطنين. في الآونة الأخيرة، شهدت المملكة العربية السعودية تطورات كبيرة في سوق التمويل العقاري، مما أدى إلى توفير خيارات متعددة للمواطنين السعوديين.
سوق التمويل العقاري في السعودية يشهد نمواً متسارعاً بفضل الدعم الحكومي والتشريعات التي تسهل عمليات التمويل. هذا التطور يتيح للمواطنين الحصول على تمويل عقاري بسهولة ويسر.
هناك العديد من الخيارات المتاحة للمواطنين السعوديين، بما في ذلك التمويل العقاري المدعوم والشراء النقدي. هذه الخيارات تتيح للأسر السعودية اختيار ما يناسبها من حيث التمويل.
رؤية 2030 لها تأثير كبير على قطاع الإسكان في السعودية، حيث تهدف إلى تحسين جودة الحياة وزيادة نسبة تملك المساكن للمواطنين. هذا يؤثر إيجاباً على سوق التمويل العقاري.
| الخيار | المميزات | العيوب |
|---|---|---|
| التمويل العقاري المدعوم | تخفيف العبء المالي، دعم حكومي | التزامات مالية طويلة الأمد |
| الشراء النقدي | التوفير في التكلفة الإجمالية، عدم الارتباط بالتزامات طويلة | تجميد السيولة المالية، تحديات توفير المبلغ الكامل |
لمزيد من المعلومات حول خدماتنا الهندسية المتكاملة، زوروا موقعنا: القمة للمقاولات العامة.
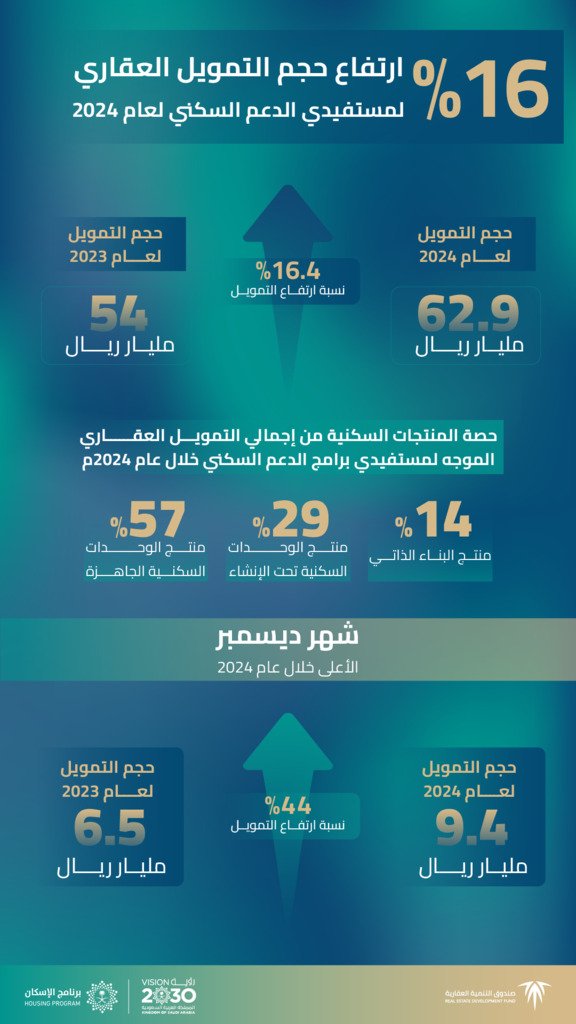
في إطار رؤية 2030 ، أطلقت المملكة العربية السعودية برامج التمويل العقاري المدعوم لتعزيز فرص تملك المواطنين للعقارات. هذا البرنامج يمثل خطوة هامة نحو تسهيل حصول الأفراد على المساكن بأسعار مناسبة.
التمويل العقاري المدعوم هو برنامج حكومي يهدف إلى دعم المواطنين السعوديين في الحصول على تمويل عقاري بأسعار فائدة منخفضة. يتم ذلك من خلال توفير الدعم المالي المباشر أو الضمانات للمواطنين، مما يسهل عليهم الحصول على التمويل من البنوك والمؤسسات المالية.
هناك عدة جهات حكومية تدعم برامج التمويل العقاري في السعودية، منها:
يعمل صندوق التنمية العقارية على توفير الدعم المالي للمواطنين من خلال تقديم القروض والتسهيلات المالية.
برنامج سكني هو أحد مبادرات وزارة الإسكان السعودية، ويوفر خيارات متعددة للمواطنين لتمليك المساكن، بما في ذلك التمويل المدعوم.
للحصول على التمويل العقاري المدعوم، يجب استيفاء شروط معينة، منها:
أن يكون المتقدم سعودي الجنسية، وألا يقل عمره عن 18 عامًا، وأن يكون لديه دخل ثابت.
يستهدف التمويل العقاري المدعوم الأسر السعودية ذات الدخل المحدود، والأفراد الذين لا يملكون مسكنًا مناسبًا.
لمزيد من المعلومات حول التمويل العقاري المدعوم، يمكنك التواصل معنا عبر واتساب.
يتميز التمويل العقاري المدعوم بتقديم دعم حكومي مباشر، مما يخفف العبء المالي على المواطنين. هذا النوع من التمويل يتيح للأسر السعودية فرصة تملك العقارات بطرق ميسرة.
التمويل العقاري المدعوم يقلل من العبء المالي المباشر على المواطنين من خلال تقديم قروض بفوائد منخفضة ومدد سداد طويلة. هذا يتيح للأسر تخصيص ميزانيتها بشكل أفضل.
الدعم الحكومي للتمويل العقاري يقلل من التكلفة الإجمالية للعقار. الجهات الحكومية تقدم تسهيلات كبيرة تساعد في جعل تملك المنازل أكثر يسرًا.
خطط السداد المرنة التي يقدمها التمويل العقاري المدعوم تسمح للمواطنين بالسداد على مدى طويل، مما يقلل من الضغط المالي الشهري.
في بعض الأحيان، يتم تقديم إعفاءات ضريبية وتسهيلات أخرى للمستفيدين من التمويل العقاري المدعوم، مما يزيد من جاذبية هذا الخيار المالي.
| المزايا | التفاصيل |
|---|---|
| تخفيف العبء المالي | قروض بفوائد منخفضة ومدد سداد طويلة |
| الدعم الحكومي | تسهيلات كبيرة لتملك المنازل |
| مرونة السداد | خطط سداد طويلة الأمد |
| الإعفاءات الضريبية | تسهيلات ضريبية للمستفيدين |
لمزيد من المعلومات حول التمويل العقاري المدعوم، زوروا موقعنا: القمة للمقاولات العامة.
التمويل العقاري ليس خاليًا من التحديات، ومن المهم فهم هذه الجوانب قبل اتخاذ القرار. عند التفكير في تمويل عقاري، يجب على الأفراد أن يكونوا على دراية بالعيوب المحتملة التي قد تصاحب هذا النوع من التمويل.
أحد أكبر التحديات هو الالتزام المالي طويل الأمد الذي يمتد لسنوات، مما قد يؤثر على ميزانية الأسرة وخططها المستقبلية.
قد تكون هناك قيود على نوع العقار أو استخدامه، مما قد يحد من خيارات المستفيد.
تكلفة التمويل الإجمالية، بما في ذلك الفوائد والرسوم، قد تكون أعلى بكثير من قيمة العقار الأصلية.
التغيرات الاقتصادية، مثل تقلبات أسعار الفائدة، قد تؤثر على قيمة الأقساط الشهرية، مما قد يسبب ضغطًا ماليًا إضافيًا.
تواصل مع القمة للمقاولات العامة، أفضل شركة مقاولات في الرياض، عبر واتساب لاستشارة خبراء في مجال التمويل العقاري والبناء.
في سوق العقارات السعودي، يبرز الشراء بالكاش كخيار مثالي للعديد من المشترين. هذا الخيار لا يتطلب اللجوء إلى التمويل العقاري، مما يجنب المشتري عبء الفوائد والالتزامات المالية طويلة الأمد.
الشراء النقدي للعقارات يعني دفع كامل قيمة العقار مرة واحدة دون الحاجة إلى تمويل خارجي. هذا النوع من الشراء يمكن أن يوفر على المشتري الكثير من المال على المدى الطويل.
هناك عدة مصادر يمكن للأسر السعودية الاعتماد عليها للشراء النقدي:
لمزيد من المعلومات حول خدمات المقاولات في السعودية، يمكنك زيارة موقعنا.
عندما يتعلق الأمر بشراء منزل، يجد الكثيرون أن الدفع النقدي يوفر مزايا كبيرة مقارنة بالتمويل العقاري. في هذا القسم، سنستعرض الفوائد الرئيسية لشراء العقار بالكاش.
أحد أكبر المزايا هو التوفير في التكلفة الإجمالية للعقار. بدون الحاجة إلى دفع فوائد على القروض، يمكن للمشترين توفير مبالغ كبيرة.
الشراء النقدي يمنح المشترين حرية اختيار العقار الذي يرغبون فيه دون قيود مالية إضافية، مما يتيح لهم التفاوض على الأسعار بشكل أفضل.
الدفع النقدي يعني عدم وجود التزامات مالية طويلة الأمد، مما يوفر استقرارًا ماليًا أكبر للأسر.
المشترون الذين يدفعون نقدًا غالبًا ما يكونون في وضع قوي للتفاوض، حيث يمكنهم تقديم عروض أكثر جاذبية للبائعين.
إذا كنت تفكر في شراء عقار بالكاش، يمكنك التواصل معنا عبر واتساب لمناقشة خياراتك وتحديد أفضل استراتيجية لاحتياجاتك.
الشراء النقدي للعقارات ليس خاليًا من التحديات، حيث يمكن أن يؤثر على السيولة المالية للأسرة. عند النظر في هذا الخيار، يجب على الأفراد مراعاة العيوب المحتملة.
استخدام كامل المدخرات لشراء عقار يمكن أن يؤدي إلى تجميد السيولة المالية، مما يحد من قدرة الأسرة على الاستجابة للتغيرات المالية المفاجئة أو الاستفادة من فرص استثمارية أخرى.
ارتفاع أسعار العقارات في السعودية يمكن أن يجعل من الصعب على الأسر توفير المبلغ الكامل اللازم للشراء النقدي، مما قد يتطلب المزيد من الوقت والتخطيط المالي.
التضخم يمكن أن يؤثر سلبًا على قيمة المدخرات بمرور الوقت، مما يعني أن القوة الشرائية للمدخرات قد تقل، خاصة إذا لم يتم استثمارها بشكل يحقق عوائد أعلى من معدل التضخم.
استخدام كامل المدخرات لشراء عقار قد يعني فقدان فرص استثمارية أخرى قد تكون أكثر ربحية على المدى الطويل، مثل الاستثمار في الأسهم أو السندات.
للمزيد من المعلومات حول تمويل العقارات وتطويرها، زوروا موقعنا على https://alqamuh.com.
يمثل اختيار طريقة الدفع للعقار تحديًا ماليًا كبيرًا، حيث يتطلب مقارنة دقيقة بين التمويل العقاري والدفع النقدي. في هذا القسم، سنقوم بتحليل شامل للتكلفة الإجمالية لكل خيار، مع التركيز على تأثير الفائدة والتضخم على المدى الطويل.
لإجراء مقارنة عادلة، يجب حساب التكلفة الإجمالية لكل من التمويل العقاري والشراء النقدي. يتضمن ذلك النظر في جميع التكاليف المرتبطة بكل خيار، بما في ذلك الفوائد والرسوم.
لنفترض أن قيمة العقار هي 500,000 ريال سعودي، مع دفعة أولى 20% وقرض بقيمة 400,000 ريال لمدة 20 عامًا بفائدة 4%. باستخدام حاسبة التمويل العقاري، يمكننا حساب القسط الشهري وإجمالي الفوائد المدفوعة على مدار فترة القرض.
| البيان | القيمة |
|---|---|
| قيمة العقار | 500,000 ريال |
| دفعة أولى | 100,000 ريال |
| مبلغ القرض | 400,000 ريال |
| مدة القرض | 20 عامًا |
| معدل الفائدة | 4% |
| القسط الشهري | 2,425 ريال |
| إجمالي الفوائد | 182,112 ريال |
في حالة الشراء النقدي، يتم دفع كامل قيمة العقار (500,000 ريال) فورًا. لا توجد فوائد أو أقساط شهرية، ولكن يتطلب الأمر توفر السيولة الكافية.
يؤثر معدل الفائدة والتضخم بشكل كبير على تكلفة التمويل العقاري على المدى الطويل. يمكن أن تؤدي التغيرات في هذه العوامل إلى زيادة أو تقليل التكلفة الإجمالية للقرض.
لتوضيح الفروق بين الخيارين، دعونا ننظر في دراسة حالة لشراء منزل متوسط في السعودية. سنقارن بين التمويل العقاري والشراء النقدي من حيث التكلفة الإجمالية والفوائد المحتملة.
للمزيد من الاستشارات الهندسية الشاملة حول مشاريعك العقارية، يمكنك التواصل معنا عبر واتساب.
اختيار طريقة التمويل المناسبة لمنزلك يتطلب فهمًا شاملاً للعوامل المؤثرة في هذا القرار. عند التفكير في تمويل المنزل، يجب على الأسر السعودية النظر في عدة جوانب حاسمة لاتخاذ القرار الأمثل.
يعد الوضع المالي للأسرة من العوامل الأساسية التي تؤثر على اختيار طريقة التمويل. يجب مراعاة الدخل الشهري، المدخرات، والالتزامات المالية الحالية. الأسر ذات الدخل المحدود قد تجد التمويل العقاري المدعوم خيارًا أكثر ملاءمة، بينما قد تفضل الأسر ذات الوضع المالي الأقوى الشراء النقدي.
الاستقرار الوظيفي وتوقعات الدخل المستقبلي يلعبان دورًا هامًا في قرار التمويل. إذا كان الدخل مستقرة ومتوقعًا زيادته في المستقبل، قد يكون التمويل العقاري خيارًا مناسبًا. يجب على الأسر أيضًا النظر في تأثير التغيرات الاقتصادية المحتملة على دخلهم.
حجم العائلة واحتياجاتها المستقبلية يؤثران على نوعية المسكن المطلوب وطريقة تمويله. الأسر الكبيرة قد تحتاج إلى مساحات أكبر، مما قد يؤثر على قرار التمويل. يجب النظر في الاحتياجات المستقبلية مثل إضافة أفراد جدد إلى العائلة أو تغييرات في متطلبات المعيشة.
أخيرًا، يجب على الأسر النظر في أهدافها المالية طويلة المدى عند اختيار طريقة التمويل. إذا كانت هناك خطط للاستثمار في مشاريع أخرى أو توسيع الأعمال، قد يكون الشراء النقدي للمنزل خيارًا أفضل لتحرير السيولة المالية.
لمزيد من المعلومات حول خدمات التمويل العقاري والبناء، زوروا موقعنا على https://alqamuh.com. نحن في القمة للمقاولات العامة نعمل على تقديم حلول متكاملة لاحتياجاتكم السكنية.
قبل اتخاذ قرار شراء المنزل، من الضروري تقييم احتياجاتك السكنية بدقة. هذا يتطلب النظر في عدة عوامل مهمة لضمان أن المنزل يلبي احتياجاتك الحالية والمستقبلية.
تحديد الميزانية هو الخطوة الأولى والأهم في عملية تقييم احتياجاتك السكنية. يجب أن تأخذ في الاعتبار دخلك الشهري، المدخرات، والالتزامات المالية الأخرى. يُنصح بوضع ميزانية واقعية تتيح لك الحصول على منزل الأحلام دون التأثير سلبًا على استقرارك المالي.
الموقع الجيد والمساحة الكافية هما عنصران حاسمان في تلبية احتياجات عائلتك. يجب أن يكون الموقع قريبًا من أماكن العمل، المدارس، والمرافق الأساسية. كما يجب أن تكون المساحة كافية لاستيعاب جميع أفراد العائلة مع مراعاة الاحتياجات المستقبلية.
التخطيط للمستقبل جزء لا يتجزأ من تقييم احتياجاتك السكنية. يجب أن تنظر في خططك المستقبلية، مثل زيادة عدد أفراد الأسرة أو تغييرات في الوضع الوظيفي. الاستثمار في منزل يمكن أن يلبي هذه التغيرات سيكون له تأثير إيجابي على رفاهيتك على المدى الطويل.
من الضروري الموازنة بين رغباتك واحتياجاتك الفعلية والإمكانيات المتاحة لك.
“المنزل المثالي ليس فقط مسألة رغبة، بل هو أيضًا مسألة ما هو متاح وممكن ميزانيًا.”
يجب أن تكون مستعدًا لتقديم بعض التنازلات لتحقيق أهدافك السكنية.
للمزيد من المعلومات حول كيفية تقييم احتياجاتك السكنية وخدماتنا في مجال أعمال بناء وتشطيب وخدمات هندسية متكاملة، تواصل معنا عبر واتساب.
تعد القمة للمقاولات العامة واحدة من أبرز الشركات الرائدة في مجال البناء والتشييد في المملكة العربية السعودية. مع سنوات من الخبرة والعمل الدؤوب، استطاعت القمة أن تثبت نفسها كشريك موثوق به في العديد من المشاريع الكبيرة والناجحة.
القمة للمقاولات العامة هي شركة سعودية متخصصة في تقديم خدمات البناء والتشييد بمعايير عالية الجودة. تأسست الشركة على أسس متينة من الخبرة والكفاءة، مما مكنها من تحقيق العديد من الإنجازات في مختلف القطاعات.
توفر القمة للمقاولات العامة مجموعة واسعة من الخدمات التي تلبي احتياجات العملاء في مختلف مراحل البناء والتشييد. تشمل هذه الخدمات:
تقدم القمة خدمات التصميم المعماري والهندسي باحترافية عالية، حيث يعمل فريق من المهندسين والخبراء على تصميم مشاريع متكاملة تلبي احتياجات العملاء.
تتميز القمة بتنفيذ أعمال البناء والتشييد بجودة عالية، مستخدمة أحدث التقنيات والمعدات لضمان سرعة الإنجاز والدقة في التنفيذ.
كما تقدم القمة خدمات التشطيبات والديكورات، حيث يعمل فريق متخصص على توفير حلول تصميمية وديكورية تلبي أذواق العملاء وتضيف قيمة مضافة للمشاريع.
يمكن الاطلاع على نماذج من مشاريع القمة للمقاولات العامة عبر موقعها الإلكتروني https://alqamuh.com. حيث تعرض الشركة العديد من المشاريع الناجحة التي تم تنفيذها في مختلف مناطق المملكة.
بفضل الخبرة الواسعة والالتزام بالجودة، أصبحت القمة للمقاولات العامة خياراً مفضلاً للعديد من العملاء في السعودية. يمكن للعملاء المهتمين بالاستفادة من خدمات الشركة زيارة موقعها الإلكتروني للاطلاع على المزيد من التفاصيل حول الخدمات المقدمة.
القمة للمقاولات العامة تقدم حلولاً متكاملة لتحقيق حلمك بامتلاك منزل أحلامك. من خلال خدماتها الشاملة، يمكن للقمة أن تساعدك في كل خطوة من خطوات عملية البناء، بدءًا من التصميم وحتى التسليم.
توفر القمة للمقاولات العامة خدمات تصميم وبناء متكاملة، مما يضمن لك تجربة سلسة ومريحة. يمكنك الاعتماد على فريقنا من الخبراء في مجال الهندسة المعمارية والإنشاءات لإنشاء منزل أحلامك.
نحن نستخدم أحدث التقنيات والمواد عالية الجودة لضمان أن يكون منزلك ليس فقط جميلًا ولكن أيضًا متينًا وآمنًا.
نقدم استشارات هندسية ومالية شاملة لمساعدتك في اتخاذ القرارات الصحيحة. فريقنا من الخبراء سيقوم بتحليل احتياجاتك وتقديم حلول مخصصة تناسب ميزانيتك ومتطلباتك.
الاستشارة المهنية هي مفتاح النجاح في أي مشروع بناء. نحن هنا لمساعدتك في كل خطوة.
نحن في القمة للمقاولات العامة ندرك أهمية توفير التكاليف دون المساس بالجودة. لذلك، نقدم حلولاً مبتكرة تساعد في تقليل التكاليف الإجمالية لمشروعك.
| الحل | التوفير المتوقع |
|---|---|
| استخدام مواد بناء محلية | 15% |
| تصميمات ذكية توفر الطاقة | 20% |
نحن نعمل بشكل وثيق مع العديد من جهات التمويل لتقديم خيارات تمويلية ميسرة لعملائنا. هذا التعاون يسهل عليك عملية شراء المنزل ويجعلها أكثر مرونة.
عند التفكير في شراء منزل، يجد العديد من الأفراد أنفسهم أمام خيارين رئيسيين: التمويل العقاري أو الدفع النقدي. يتطلب اتخاذ القرار المناسب دراسة متأنية لعدة عوامل مالية وشخصية.
يبدأ القرار السليم بفهم الوضع المالي الحالي للأسرة، بما في ذلك المدخرات، الدخل الشهري، والالتزامات المالية الحالية. هذا التقييم يساعد في تحديد ما إذا كان التمويل العقاري أو الشراء النقدي هو الخيار الأمثل.
استشارة الخبراء في المجال المالي والعقاري يمكن أن توفر رؤى قيمة حول أفضل الخيارات المتاحة. يمكن لخبراء القمة للمقاولات العامة، وهي واحدة من أفضل شركة مقاولات في الرياض، تقديم المشورة بشأن خيارات التمويل والبناء.
يجب دراسة العروض المختلفة من البنوك وجهات التمويل لمقارنة الشروط والفوائد. هذا يساعد في اختيار العرض الأكثر ملاءمةً لاحتياجات الأسرة.
أخيرًا، يجب وضع خطة مالية طويلة المدى تأخذ في الاعتبار التغيرات المحتملة في الدخل والالتزامات المالية المستقبلية. يمكن أن تساعد هذه الخطة في تجنب المشكلات المالية المحتملة وتأمين مستقبل مالي مستقر.
| المعايير | التمويل العقاري | الشراء النقدي |
|---|---|---|
| التكلفة الإجمالية | قد تكون أعلى بسبب الفوائد | لا توجد فوائد |
| الالتزامات المالية | التزامات طويلة الأمد | لا توجد التزامات إضافية |
| المرونة | خيارات سداد مرنة | لا توجد قيود على السداد |
لمزيد من المعلومات حول خدمات القمة للمقاولات العامة، زوروا موقعنا: القمة للمقاولات العامة
عملاؤنا السابقون يشاركون تجاربهم الإيجابية مع التمويل العقاري والشراء النقدي، مما يساعد الأسر الأخرى على اتخاذ قرارات مستنيرة. هذه القصص تعكس التزامنا بتقديم خدمات مالية مبتكرة تلبي احتياجات الأسر السعودية.
العديد من عملائنا استفادوا من برامج التمويل العقاري المدعومة التي نقدمها. على سبيل المثال، أسرة سعودية تمكنت من الحصول على منزل أحلامها بفضل برنامج التمويل العقاري الذي ساعدها في تقليل العبء المالي.
بعض العملاء فضلوا الشراء النقدي لتجنب الالتزامات المالية طويلة الأمد. واحدة من قصص النجاح كانت لأسرة تمكنت من توفير المبلغ الكامل لشراء منزلها، مما وفر لها الاستقرار المالي.
من خلال تجارب عملائنا، تعلمنا أهمية التخطيط المالي الجيد والبحث عن أفضل الحلول التمويلية. كما أن الشفافية في التعامل مع العملاء وتقديم استشارات مالية دقيقة كانت عوامل أساسية في نجاحهم.
عملاؤنا يقدمون شهادات إيجابية حول خدماتنا، مشيدين باحترافية فريق العمل وسرعة إنجاز المشاريع. يمكنك التواصل معنا عبر واتساب لمعرفة المزيد عن تجارب عملائنا.
قبل البدء في مشروع البناء، من الضروري فهم كيفية التعامل مع شركات المقاولات بشكل فعال. هذا الفهم يمكن أن يجعل الفرق بين نجاح المشروع أو فشله.
اختيار المقاول المناسب هو خطوة حاسمة في عملية البناء. يجب النظر في خبرة الشركة وسمعتها في السوق. زيارة مشاريع سابقة وتقييم جودة العمل يمكن أن يعطي فكرة واضحة عن قدرات المقاول.
قبل التوقيع على العقد، يجب طرح الأسئلة الصحيحة. يجب الاستفسار عن تفاصيل المشروع، الجدول الزمني، التكلفة الإجمالية، وآلية الدفع. كما يجب فهم الضمانات المقدمة وخدمات ما بعد البيع.
مشكلات البناء يمكن أن تكون مكلفة ومجهدة. لتجنبها، يجب وضع خطة واضحة وتحديد توقعات واضحة مع المقاول. كما يجب متابعة سير العمل بانتظام لضمان الالتزام بالمواعيد والجودة المتفق عليها.
التوثيق القانوني للعقود والاتفاقيات هو أمر بالغ الأهمية. يجب أن يكون العقد شاملاً وواضحًا، ويغطي جميع جوانب المشروع. زيارة موقعنا على https://alqamuh.com يمكن أن توفر المزيد من المعلومات حول كيفية التعامل مع شركات المقاولات.
باختصار، التعامل مع شركات المقاولات يتطلب التخطيط الجيد والاختيار الحكيم. باتباع هذه النصائح، يمكنك ضمان نجاح مشروعك وتجنب المشكلات المحتملة.
في النهاية، يعد اتخاذ القرار بين التمويل العقاري المدعوم والشراء بالكاش قرارًا هامًا يتطلب دراسة متأنية. يجب على الأسر السعودية مراعاة وضعها المالي الحالي والمستقبلي، بالإضافة إلى أهدافها طويلة المدى. يمكن أن يكون التعاون مع شركات مقاولات موثوقة مثل القمة للمقاولات العامة، التي تُعتبر واحدة من أفضل شركة مقاولات في الرياض، خطوة حكيمة في تحقيق حلم امتلاك المنزل.
ننصح بزيارة موقع القمة للمقاولات العامة للاطلاع على خدماتها المتميزة في مجال البناء والتشييد. لطرح استفساراتكم أو للحصول على استشارة، تواصل معنا عبر واتساب. إن فريقنا جاهز لمساعدتكم في اتخاذ القرار الأمثل الذي يلبي احتياجات عائلتكم.
التمويل العقاري المدعوم يوفر العديد من المزايا مثل تخفيف العبء المالي ومرونة السداد والإعفاءات الضريبية، مما يجعله خيارًا مناسبًا للعديد من الأسر السعودية.
يمكنك تقييم احتياجات عائلتك السكنية من خلال تحديد الميزانية المناسبة، اختيار الموقع والمساحة المثالية، والتخطيط للاحتياجات المستقبلية، مع موازنة الرغبات مع الإمكانيات المتاحة.
العوامل المؤثرة تشمل الوضع المالي للأسرة، الاستقرار الوظيفي والدخل المستقبلي، حجم العائلة واحتياجاتها المستقبلية، والأهداف المالية طويلة المدى.
القمة للمقاولات العامة تقدم خدمات متكاملة تشمل التصميم والبناء، الاستشارات الهندسية والمالية، وحلول مبتكرة لتوفير التكاليف، مع التعاون مع جهات التمويل لتسهيل عملية الشراء.
التحديات تشمل تجميد السيولة المالية، تحديات توفير المبلغ الكامل، تأثير التضخم على قيمة المدخرات، وفقدان فرص استثمارية بديلة.
يمكنك المفاضلة من خلال تقييم الوضع المالي الحالي، استشارة الخبراء الماليين والعقاريين، دراسة العروض المتاحة من البنوك وجهات التمويل، ووضع خطة مالية طويلة المدى.
القمة للمقاولات العامة تقدم خدمات متكاملة تشمل أعمال بناء وتشطيب، خدمات هندسية متكاملة، تصميم وتنفيذ المشاريع، تأهيل العقارات، وتطوير وتجديد المباني.